
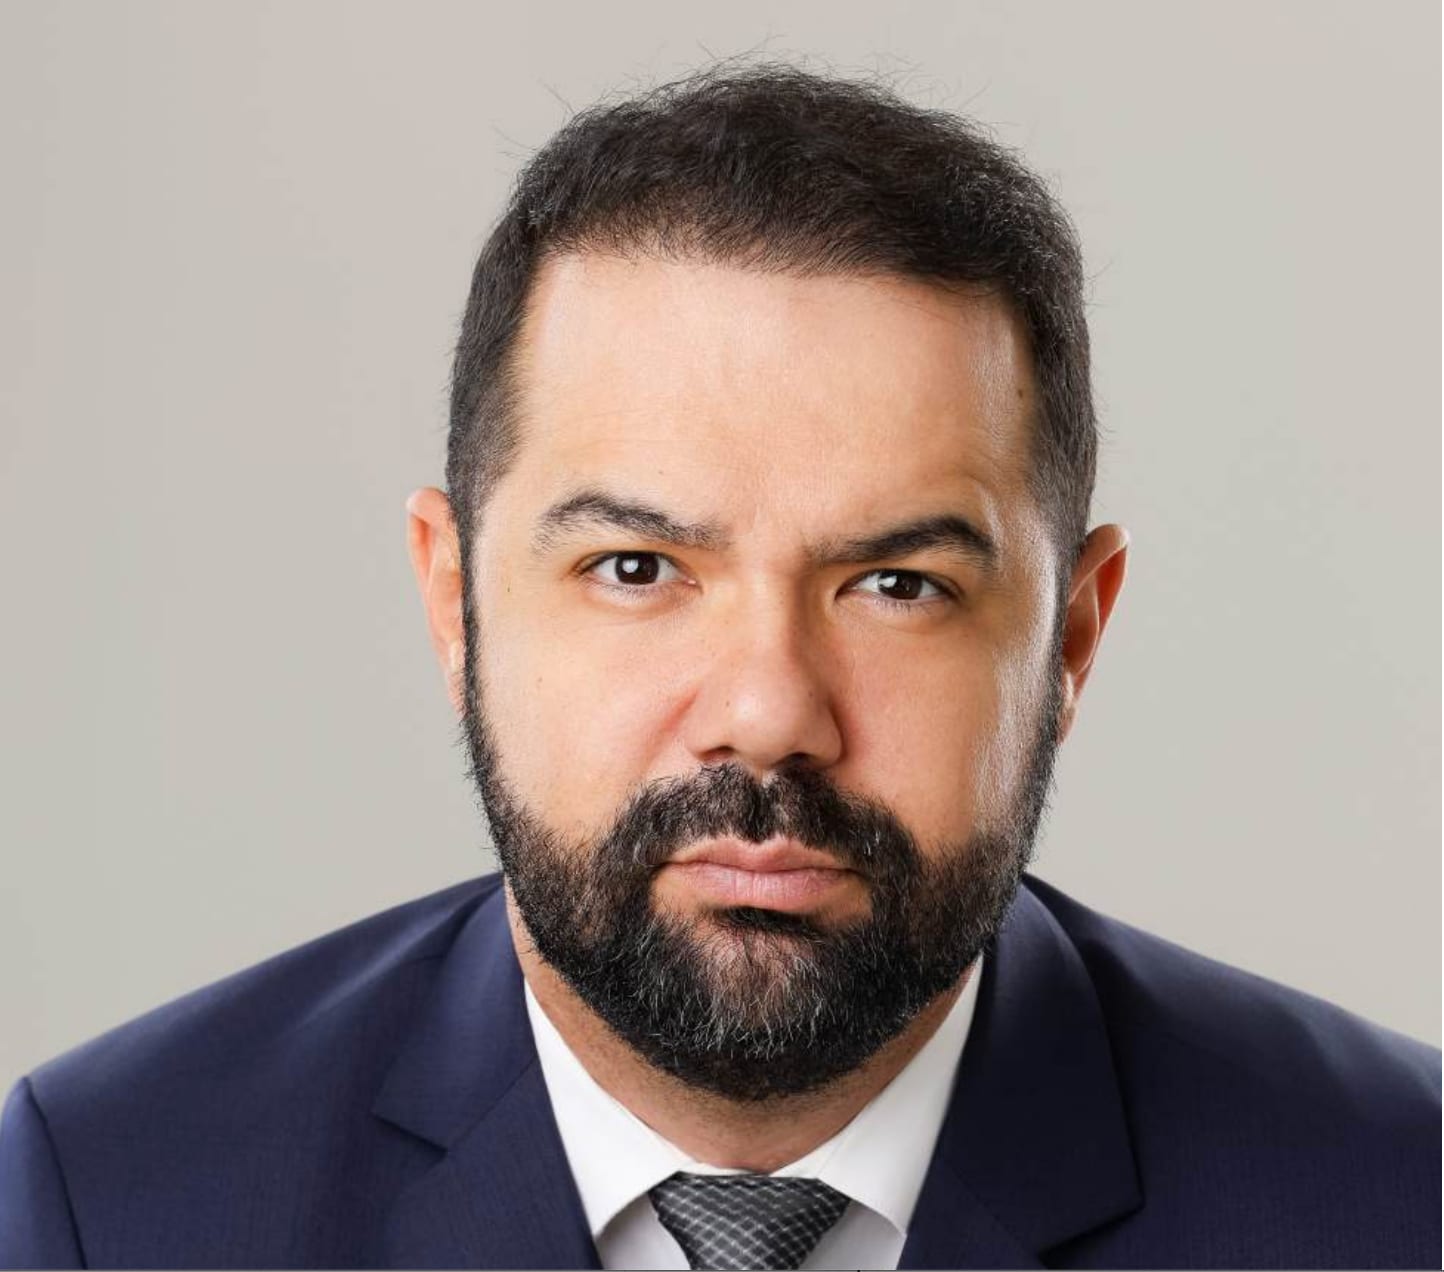
Advogado Agenor de Lima Bento explica como parcelamento, recurso e depósito judicial mudam a análise da distribuição de resultados
Empresas com débitos federais parcelados, em discussão administrativa ou judicial com exigibilidade suspensa, ou garantidos por seguro garantia, fiança bancária ou penhora, não preenchem todos os requisitos para a multa pela distribuição de lucros. É o que decorre da tese fixada pelo STF (Supremo Tribunal Federal) em 30 de setembro de 2026, no julgamento da ADI (Ação Direta de Inconstitucionalidade) 5.161.
No julgamento, prevaleceu a posição do ministro Cristiano Zanin, para quem os critérios evitam que a multa seja aplicada de forma automática. A Corte também afastou o uso de uma simples provisão contábil como base para a penalidade. A tese manteve a constitucionalidade das restrições, mas exigiu que três condições estejam presentes ao mesmo tempo: crédito definitivamente constituído e inscrito em dívida ativa da União, exigibilidade não suspensa e débito sem garantia. “Não basta identificar que existe uma dívida tributária. É necessário examinar sua situação jurídica, a existência de inscrição em dívida ativa, a exigibilidade e as garantias eventualmente constituídas”, afirma Agenor de Lima Bento, advogado, professor, mestre em Direito, doutorando em Direito Empresarial e Cidadania, administrador judicial e sócio do De Lima Advogados, escritório com atuação em recuperação judicial e falência.
As hipóteses de suspensão
O artigo 151 do Código Tributário Nacional prevê situações em que a Fazenda Pública fica impedida de exigir o pagamento enquanto determinada condição estiver presente. Entre elas estão o depósito integral do montante discutido, as reclamações e os recursos administrativos, a medida liminar em mandado de segurança, a tutela provisória em outras ações judiciais e o parcelamento. Em qualquer desses casos, o segundo requisito fixado pelo Supremo não está preenchido.
O papel das garantias
O mesmo raciocínio vale para débitos garantidos por alguma das modalidades do artigo 9º da Lei nº 6.830/1980, a Lei de Execução Fiscal, como depósito em dinheiro, fiança bancária, seguro garantia ou bens oferecidos à penhora, observados os requisitos legais. A regularização negociada também ganhou escala: em 2025, a PGFN (Procuradoria-Geral da Fazenda Nacional) recuperou R$ 30,8 bilhões por meio de acordos de transação tributária, dentro de um total recorde de R$ 66,1 bilhões, segundo o relatório PGFN em Números 2026.
Situação regular não é autorização automática
Agenor alerta que a análise não termina na suspensão ou na garantia. “O julgamento não declarou que toda empresa com dívida tributária está livre para distribuir lucros. Pelo contrário, o STF reconheceu a constitucionalidade das restrições previstas na legislação”, destaca. Segundo ele, é preciso verificar a natureza do débito, a legislação aplicável e as regras societárias e contábeis que disciplinam a apuração e a distribuição de resultados, além da existência de lucros efetivamente apurados.
O cuidado se justifica pelo tamanho da penalidade, que pode chegar a 50% dos valores distribuídos indevidamente, respeitado o limite legal vinculado ao débito. “Dependendo da operação, a empresa pode enfrentar uma penalidade expressiva justamente em um momento no qual já possui dificuldades para regularizar sua situação fiscal”, afirma o advogado.
Para o empresário com débito parcelado, em discussão com exigibilidade suspensa ou garantido, a decisão traz um parâmetro objetivo: nessas situações, falta um dos requisitos para a multa examinada pelo STF. Ainda assim, a recomendação é documentar a situação de cada débito antes da deliberação sobre os resultados.