
Uso do dinheiro é livre, mas a parcela precisa caber no orçamento dos meses difíceis, segundo o diretor da Nexus Credi
O dinheiro obtido com um empréstimo que usa o carro quitado como garantia não tem destino obrigatório. Ele pode quitar dívidas mais caras, financiar uma reforma ou reforçar o caixa de um negócio. Para quem empreende e tem um veículo livre de financiamento, a garantia real abre acesso a juros menores do que os do crédito pessoal sem garantia.
“O carro em garantia barateia o crédito, mas não muda a regra básica: a parcela precisa caber no orçamento dos meses difíceis, e não só dos bons”, afirma João Viríssimo, diretor da Nexus Credi, correspondente bancária de Belo Horizonte especializada em crédito com garantia de veículo e de imóvel.
O veículo segue em uso
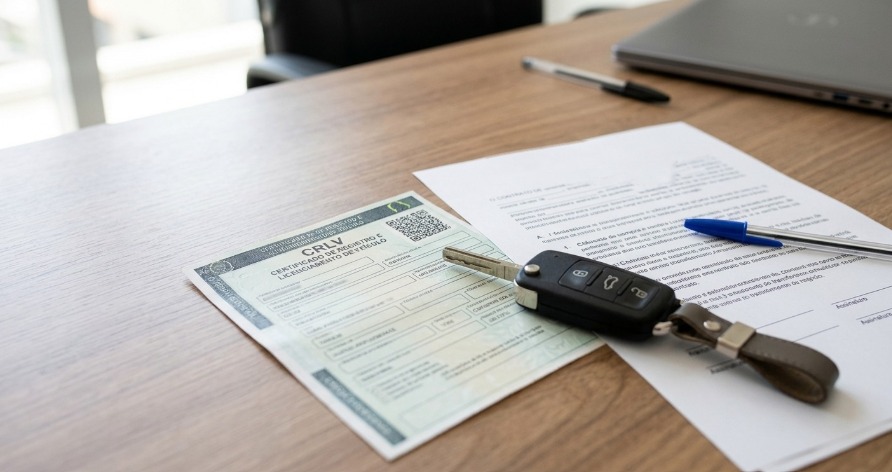
Para quem depende do carro na rotina, a garantia não tira o veículo de circulação. Na alienação fiduciária, o devedor transfere à instituição a propriedade do bem apenas como garantia e permanece com a posse direta (artigo 1.361 do Código Civil). Até o vencimento da dívida, pode usá-lo normalmente, de acordo com sua destinação, com o dever de conservá-lo (artigo 1.363). O documento passa a registrar a alienação em favor da instituição financeira até a quitação, e o veículo segue disponível para os deslocamentos da rotina.
“A primeira pergunta quase sempre é se o carro vai ficar parado ou se alguém vai buscá-lo. Não vai. Ele continua com o cliente, que segue usando normalmente. O que precisa ficar claro são as outras regras do contrato”, diz Viríssimo.
Condições para contratar
Em regra, o veículo precisa estar quitado, registrado no nome de quem pede o crédito e sem pendências, como multas e débitos de licenciamento. Algumas instituições aceitam carros com saldo devedor, desde que o novo contrato quite o financiamento anterior, condição que varia e reduz o valor efetivamente recebido. A análise de crédito continua existindo: além do valor do carro, a parcela precisa caber na renda comprovada.
Enquanto houver alienação registrada, o carro não pode ser vendido livremente, e a transferência depende da quitação ou de autorização da instituição credora. Em caso de atraso, o Decreto-Lei nº 911, de 1969, permite à instituição pedir à Justiça a busca e apreensão do veículo.
Custo, prazo e antecipação
Antes de assinar, a orientação é pedir a simulação completa por escrito, com o CET (Custo Efetivo Total), que a Resolução nº 4.881, de 2020, do CMN (Conselho Monetário Nacional) obriga a informar antes da contratação. O seguro do veículo é opcional e, se incluído, entra nesse cálculo. Nas operações da Nexus Credi, segundo Viríssimo, o dinheiro pode ser liberado no mesmo dia quando o cliente passa na análise, assina o contrato e faz a autovistoria do carro entre 9h e 18h.
Se o negócio tiver um mês melhor que o previsto, o Código de Defesa do Consumidor assegura a liquidação antecipada do débito, total ou parcial, com redução proporcional dos juros e demais acréscimos (artigo 52). “Antecipar parcelas é um direito e costuma valer a pena para quem recebeu um dinheiro extra, como o 13º. O desconto dos juros está previsto em lei”, afirma o diretor.
O cenário de crédito ajuda a explicar o interesse pela modalidade. Segundo a Trillia, linha de negócios de dados da B3, 670.675 veículos foram financiados em setembro, o maior volume para o mês em 15 anos, e 5,8 milhões de janeiro a setembro, alta de 9,1% sobre o mesmo período de 2025.
Quem pergunta se pode usar o empréstimo com garantia de carro no próprio negócio tem liberdade para decidir o destino do dinheiro. O cuidado prévio está na parcela, que deve caber no orçamento também nos meses de menor movimento.