
Modulação do Tema 118, prazo da compensação no STJ e a passagem dos saldos de PIS e Cofins para a CBS seguem em aberto na virada do ano
O ano tributário de 2026 termina com três frentes em aberto que vão definir quanto as empresas poderão recuperar e usar a partir de 2027. A primeira é a modulação do Tema 118, que vai dizer quanto do PIS e da Cofins pagos sobre o ISS no passado poderá voltar ao caixa. A segunda é o Tema 1.428 do Superior Tribunal de Justiça (STJ), sobre o prazo da compensação de créditos judiciais. A terceira é a passagem dos saldos de PIS e Cofins para a Contribuição Social sobre Bens e Serviços (CBS), que substitui as duas contribuições em 1º de janeiro de 2027.
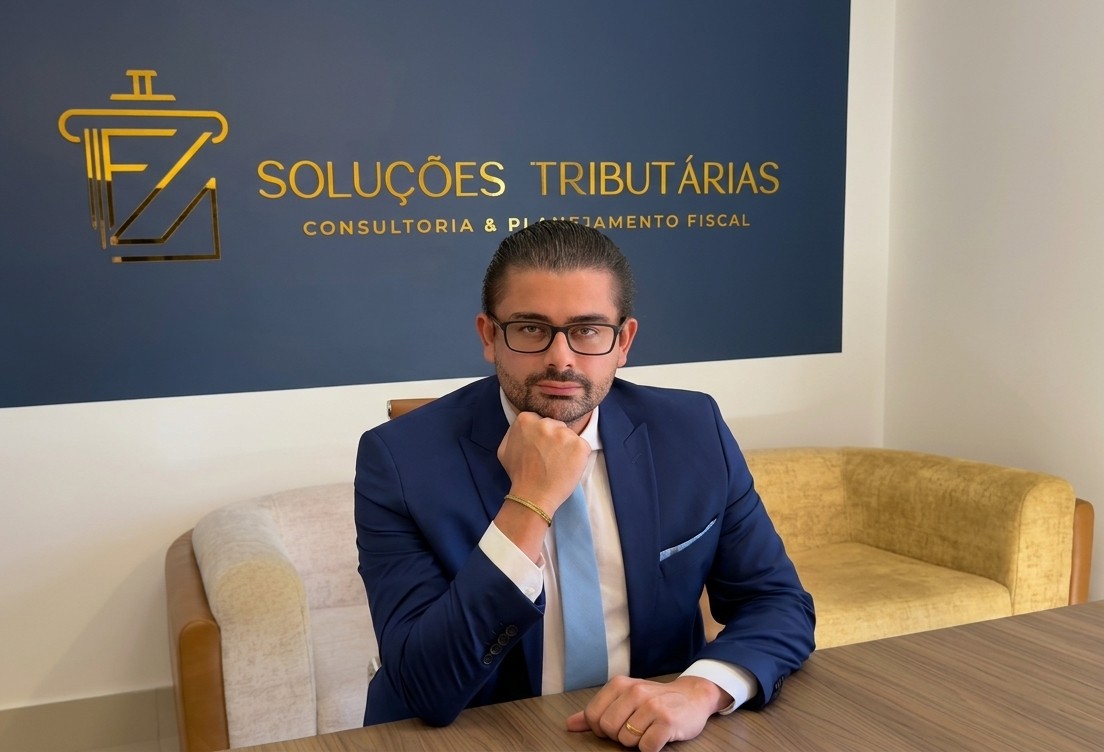
Para o especialista em Direito Tributário Fernándo Silva, sócio-proprietário da FS Soluções Tributárias e autor de cinco livros sobre tributação, é nessas frentes que a disputa do próximo ano vai se concentrar.
“A validação do limite mensal e os vetos mostram o outro lado do ano: o legislador e o Supremo aceitam que o uso do crédito seja graduado no tempo. Isso é legítimo quando vem da lei. O que não se pode aceitar é que a mesma lógica seja estendida por ato infralegal, sem base legal, e esse deve ser o principal campo de disputa em 2027”, afirma.
A modulação do ISS
Em 21 de outubro, o Supremo Tribunal Federal (STF) concluiu, por 6 votos a 5, que o ISS não compõe a base do PIS e da Cofins. A discussão sobre a modulação dos efeitos ficou para os embargos de declaração, e é ela que vai fixar o alcance da recuperação dos valores já recolhidos.
O prazo da compensação
O Tema 1.428, afetado em abril, vai decidir se o prazo de cinco anos para compensar créditos judiciais vale para iniciar ou para concluir a compensação. A Lei Complementar 236, de setembro, não resolveu essa dúvida, mas definiu que o prazo para habilitar esses créditos conta da certificação do trânsito em julgado. O STF, por sua vez, validou em setembro o limite mensal para compensar créditos judiciais acima de R$ 10 milhões, com escalonamento por até 60 meses.
A passagem para a CBS
A Receita Federal vai operar a transição dos saldos de PIS e Cofins pelo PER/DCOMP Web, a partir dos valores informados na EFD-Contribuições de dezembro de 2026. Em paralelo, segue a fiscalização: em junho, o órgão identificou divergências de cerca de R$ 44 bilhões em créditos declarados por aproximadamente 12 mil empresas. Em outro lote, de R$ 1,3 bilhão em inconsistências, o prazo de autorregularização terminou em 10 de novembro, e a Receita informou que fará nova verificação e, se as divergências persistirem, abrirá procedimentos de fiscalização.
Como o ano chegou até aqui
As frentes de 2027 partem de um ano com vitórias e perdas para o contribuinte. O STJ tirou o Difal da base do PIS e da Cofins em agosto, e o STF fez o mesmo com os créditos presumidos de ICMS em outubro. Na lei, a Lei Complementar 236 criou um teto nacional para multas e obrigou a administração tributária a seguir as decisões vinculantes do STF e do STJ.
“2026 foi o ano em que a disputa tributária saiu dos tribunais e entrou na lei. O teto das multas, a vinculação da administração aos precedentes e o prazo para habilitar o crédito judicial agora estão no Código Tributário Nacional, e não apenas em acórdãos. É um instrumento que o contribuinte não tinha, mas ele só funciona para quem o conhece”, diz Silva.
O que fazer em dezembro
Segundo o especialista, a agenda do fim do ano é revisar a EFD-Contribuições antes do fechamento, levantar os valores alcançados pelas teses de 2026 e mapear os créditos judiciais que dependem de habilitação. O Diagnóstico Tributário Inteligente da FS Soluções Tributárias reúne a situação fiscal da empresa na Receita Federal e na Procuradoria-Geral da Fazenda Nacional e as alternativas disponíveis antes da virada do sistema.
“O balanço de 2026 é favorável a quem acompanha e duro com quem espera. As vitórias nos tribunais e as garantias da nova lei não se aplicam sozinhas, e o calendário da reforma não vai esperar ninguém. Em 2027, a pergunta não será se o contribuinte tinha direito, e sim se o exerceu a tempo”, conclui.
A FS Soluções Tributárias coloca à disposição sua equipe multidisciplinar de advogados e contadores altamente especializados, preparada para atender com agilidade, segurança e excelência técnica. Para mais informações ou esclarecimentos, entre em contato por nossos canais oficiais. Será um prazer orientá-lo.
Sobre Fernándo Silva
Fernándo Silva é especialista em Direito Tributário, doutorando em Direito Tributário pela Universitat Oberta de Catalunya (UOC) e mestrando pelo IDP, com atuação destacada em compensação tributária federal. É sócio-proprietário da FS Soluções Tributárias, sediada em Goiânia (GO) e com atuação nacional, e autor de cinco obras sobre a tributação brasileira: “Compensação Tributária: Fundamentos Constitucionais, Limites Administrativos e Perspectivas Práticas”, “Controle de Legalidade Tributária na Compensação Tributária Federal”, “A Supremacia Constitucional e a Compensação Tributária com Créditos de Terceiros”, “A Nova Ordem Tributária Nacional” e “Manual da Recuperação de Créditos Tributários”. Atua em operações de compensação com créditos de terceiros e precatórios em âmbito federal.