A partir de 1º de janeiro de 2027, microempreendedores individuais (MEIs) de todo o país poderão ser beneficiados pelo perdão de dívidas relacionadas às contribuições previdenciárias acumuladas até 13 de outubro de 2026. A medida foi estabelecida pela Lei Complementar nº 238/2026, sancionada pelo presidente Luiz Inácio Lula da Silva (PT) no dia 21 de outubro. Apesar da previsão de cancelamento dos débitos, o benefício não será irrestrito: para ter direito à manutenção do perdão, o empreendedor deverá cumprir determinadas exigências, entre elas manter em dia os recolhimentos mensais durante os seis primeiros meses de vigência da legislação.
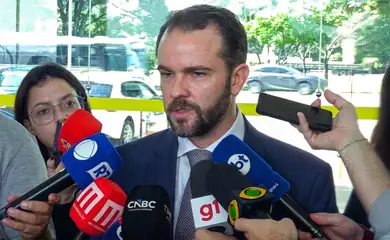
Segundo Fabrício Tonegutti, especialista em Direito Tributário pela Fundação Getulio Vargas (FGV) e diretor executivo da Mix Fiscal, a nova legislação prevê o cancelamento integral da contribuição previdenciária de responsabilidade do próprio MEI, incluindo o valor principal, juros, multas e demais encargos relacionados à dívida. A contribuição é a parcela referente ao INSS, incluída no Documento de Arrecadação do Simples Nacional (DAS), guia mensal utilizada pelos microempreendedores para recolher seus tributos.
O especialista esclarece que a lei não estabelece um período mínimo para a origem das dívidas. Dessa forma, débitos referentes a janeiro de 2026, junho de 2025 ou até mesmo anos anteriores poderão ser contemplados, desde que ainda estejam em aberto e atendam aos critérios estabelecidos. O principal limite é a data de vencimento: somente contribuições vencidas até 13 de outubro de 2026 poderão entrar no benefício.
Na prática, isso significa que a contribuição referente a agosto de 2026, cujo vencimento ocorreu em setembro, está dentro do período previsto. Já a competência de setembro de 2026, com vencimento em 20 de outubro, fica de fora. Assim, considerando o calendário habitual de pagamentos, agosto de 2026 é o último mês de referência abrangido pela medida.
O perdão também poderá alcançar débitos que estejam parcelados, em negociação, inscritos em dívida ativa ou em cobrança judicial. Entretanto, Tonegutti destaca que é necessário observar a natureza da cobrança, já que a legislação não prevê o cancelamento de todos os valores reunidos na guia mensal do MEI.
Isso porque o DAS pode incluir até três obrigações diferentes: a contribuição previdenciária destinada ao INSS, o Imposto sobre Circulação de Mercadorias e Serviços (ICMS), de competência estadual, e o Imposto Sobre Serviços (ISS), de competência municipal. O benefício contempla exclusivamente a parcela previdenciária. Portanto, os valores referentes ao ICMS e ao ISS continuarão sendo cobrados normalmente.
Um exemplo citado pelo especialista é o de uma profissional que trabalha como manicure e possui uma guia antiga em aberto. Caso o documento reúna valores de contribuição previdenciária e ISS, apenas a parte referente ao INSS poderá ser perdoada, desde que cumpra as condições legais. O mesmo procedimento deverá ser observado nos parcelamentos que incluam diferentes tipos de tributos, com a separação dos valores abrangidos pela lei daqueles que permanecem devidos.
Outro ponto importante é que os microempreendedores que já quitaram suas contribuições não terão direito à restituição dos valores pagos. Além disso, débitos com vencimento posterior a 13 de outubro de 2026 não serão contemplados pelo perdão.
O cancelamento será automático?
De acordo com Fabrício Tonegutti, na maioria dos casos, a identificação dos débitos e a respectiva baixa deverão ser realizadas pela Receita Federal ou pela Procuradoria-Geral da Fazenda Nacional (PGFN), a partir de 1º de janeiro de 2027. Entretanto, existem situações que podem exigir providências por parte do empreendedor.
Quem possui uma ação judicial relacionada às dívidas poderá precisar formalizar um pedido e comprovar a desistência da discussão judicial correspondente. Nesses casos, a orientação é procurar o advogado responsável pelo processo para verificar os procedimentos necessários.
Além disso, a manutenção do benefício depende do cumprimento de uma condição específica: o pagamento de seis recolhimentos mensais em dia por parte dos microempreendedores que continuarem obrigados a contribuir como MEI. Segundo o especialista, esses pagamentos correspondem às contribuições correntes, e não às parcelas destinadas à quitação dos débitos antigos.
Caso a exigência não seja cumprida, o perdão poderá ser cancelado, permitindo que a dívida volte a ser cobrada, com o desconto dos valores que eventualmente já tenham sido pagos. O parcelamento anterior também não será restabelecido automaticamente.
Tonegutti alerta ainda que quem já possui um parcelamento em andamento não deve interromper os pagamentos por conta própria. Até que ocorra a efetiva extinção dos débitos, a PGFN informa que os valores continuam exigíveis. Por isso, é importante acompanhar as orientações dos órgãos responsáveis e manter as obrigações atuais em dia.
O que o MEI deve fazer para garantir o benefício?
Para evitar problemas durante a aplicação da nova legislação, Fabrício Tonegutti recomenda que os microempreendedores realizem três verificações antes do início da vigência da medida.
A primeira é consultar a situação das dívidas no Portal da Receita Federal ou no Regularize, plataforma da Procuradoria-Geral da Fazenda Nacional, especialmente nos casos de débitos já inscritos em dívida ativa.
A segunda consiste em verificar a composição das guias em atraso, identificando quais valores correspondem à contribuição previdenciária e quais são referentes ao ICMS ou ao ISS. Também é necessário conferir as datas de vencimento para identificar quais débitos se enquadram no limite estabelecido pela legislação.
Por último, o empreendedor deve organizar o pagamento das obrigações que continuarão vigentes, garantindo que as contribuições mensais sejam recolhidas dentro do prazo. Embora o perdão represente um alívio para quem acumulou dívidas antigas, os compromissos tributários atuais permanecem e precisam ser considerados no planejamento financeiro do negócio.
O especialista também faz um alerta para os microempreendedores que estão próximos de solicitar a aposentadoria. Segundo ele, não se deve considerar automaticamente os meses de contribuição perdoados como tempo de contribuição ou período de carência para a Previdência Social. As regras consultadas não asseguram esse reconhecimento de forma automática.
A recomendação é consultar o extrato previdenciário no Meu INSS e, caso os períodos abrangidos pelo perdão sejam importantes para a concessão de um benefício, solicitar uma análise individual do histórico de contribuições.
Sobre Fabrício Tonegutti
Fabrício Tonegutti é diretor executivo da Mix Fiscal, empresa com 20 anos de atuação em inteligência tributária para o varejo. Especialista em Direito Tributário pela Fundação Getulio Vargas (FGV), é reconhecido pela atuação no setor e já prestou consultoria e serviços para mais de 10 mil supermercados em todo o Brasil, desenvolvendo soluções voltadas à otimização de processos e ao aumento da lucratividade.